Technik masażysta– jak rozliczać usługi i wystawiać faktury przy współpracy z gabinetem ?
Technik masażysta prowadzący własną działalność gospodarczą może współpracować z gabinetem na zasadach B2B. Od strony księgowej warto na początku odpowiedzieć na jedno podstawowe pytanie: Kto sprzedaje usługę pacjentowi i kto pobiera od niego pieniądze? Od tego zależy m.in. sposób fakturowania, VAT, KSeF oraz obowiązki związane z kasą fiskalną.
W tym artykule omawiam model, w którym pacjent kupuje usługę od gabinetu i płaci gabinetowi, natomiast technik masażysta prowadzący JDG wykonuje zabieg w ramach współpracy B2B i wystawia fakturę gabinetowi.
Pacjent → gabinet → technik masażysta
W takim modelu to gabinet prowadzi rejestrację, pobiera od pacjenta zapłatę i dokumentuje swoją sprzedaż. Technik masażysta wykonuje zabieg, a swoją usługę rozlicza z gabinetem:
pacjent → płaci gabinetowi → gabinet dokumentuje sprzedaż pacjentowi → technik wykonuje usługę → technik wystawia fakturę B2B gabinetowi
Przedmiotem sprzedaży technika jest faktycznie wykonana usługa, natomiast ustalony pomiędzy gabinetem a technikiem procent lub konkretna kwota stanowi jedynie sposób obliczenia należności za tę usługę. Dlatego zamiast wystawiać fakturę za „prowizję 70%”, technik powinien fakturować wykonane usługi masażu. Do rozliczeń warto przygotowywać miesięczne zestawienie zawierające np.:
- datę wykonania usługi
- rodzaj usługi
- cenę przyjętą do rozliczenia
- ustalony procent lub kwotę należną technikowi
- wartość do zafakturowania
Na podstawie takiego zestawienia technik wystawia następnie fakturę B2B dla gabinetu.
W zestawieniu przekazywanym do księgowości nie ma potrzeby umieszczania diagnoz, dolegliwości ani innych informacji dotyczących zdrowia pacjentów.
A co z kasą fiskalną?
Tutaj również kluczowe jest ustalenie, kto dokonuje sprzedaży na rzecz pacjenta. Jeżeli pacjent płaci gabinetowi, gabinet dokumentuje swoją sprzedaż, a technik wystawia fakturę B2B gabinetowi, technik nie ewidencjonuje tej konkretnej sprzedaży na swojej kasie fiskalnej. Jego nabywcą jest bowiem przedsiębiorca – gabinet.
Inaczej wygląda sytuacja, gdy technik przyjmuje również własnych klientów, którzy płacą bezpośrednio jemu. Wtedy mamy sprzedaż B2C technika i trzeba sprawdzić obowiązek stosowania kasy fiskalnej. W 2026 r. można rozważyć m.in. dwa rodzaje zwolnień:
1. Zwolnienie ze względu na roczny limit 20 000 zł
Co do zasady przedsiębiorca może korzystać ze zwolnienia z kasy, jeżeli jego sprzedaż na rzecz osób fizycznych nieprowadzących działalności gospodarczej i rolników ryczałtowych nie przekroczy ustawowego limitu 20 000 zł. Przy rozpoczęciu takiej sprzedaży w trakcie roku limit ustala się proporcjonalnie.
2. Zwolnienie przy płatnościach bezgotówkowych na rachunek
Ważne jest również zwolnienie wynikające z poz. 42 załącznika do rozporządzenia w sprawie zwolnień z kas fiskalnych. Może ono mieć zastosowanie, jeżeli:
- technik otrzymuje całość zapłaty za usługę za pośrednictwem banku, poczty lub SKOK na swój rachunek
- z ewidencji oraz dowodów zapłaty można jednoznacznie ustalić, jakiej konkretnej usługi dotyczy płatność
- wykonywana usługa nie należy do czynności wyłączonych ze zwolnień na podstawie § 4 rozporządzenia.
W praktyce warto więc zadbać o to, aby płatność można było powiązać z konkretną usługą, np. poprzez odpowiedni opis przelewu: „Masaż klasyczny 15.09.2026 – Anna K.” albo „Masaż profilaktyczny 15.09.2026 – rezerwacja 125”.
BLIK i płatnościami online
Sam fakt, że klient płaci BLIK-iem, nie przesądza jeszcze o zwolnieniu z kasy. Istotne jest w jaki sposób płatność została zrealizowana, gdzie trafiają pieniądze i czy można ją jednoznacznie powiązać z konkretną usługą.
Organy podatkowe potwierdzają możliwość korzystania ze zwolnienia również przy płatnościach BLIK, jeżeli środki trafiają na rachunek bankowy przedsiębiorcy, a z posiadanej ewidencji i dowodów zapłaty można jednoznacznie ustalić, jakiej usługi dotyczyła płatność.
Podobnie w przypadku płatności internetowych realizowanych przez operatora płatności należy sprawdzić, czy sposób przepływu środków i posiadana dokumentacja pozwalają spełnić warunki zwolnienia.
Dlatego technik, który chce korzystać ze zwolnienia z kasy przy płatnościach bezgotówkowych, powinien zadbać o spójność rezerwacji, ewidencji sprzedaży i historii rachunku bankowego, tak aby konkretną wpłatę można było przypisać do konkretnej wykonanej usługi.
UWAGA! usługi z pogranicza masażu, wellness, beauty i usług kosmetycznych, ponieważ przepisy wskazują określone rodzaje usług, dla których zwolnienia z obowiązku stosowania kasy są wyłączone !
Jak nazywać usługi na fakturze?
Nazwa na fakturze powinna być prosta i zgodna z tym, co rzeczywiście zostało wykonane. Nie powinna być dobierana wyłącznie po to, aby zastosować określone zwolnienie z VAT.
„Usługi masażu leczniczego – zgodnie z zestawieniem 09/2026”
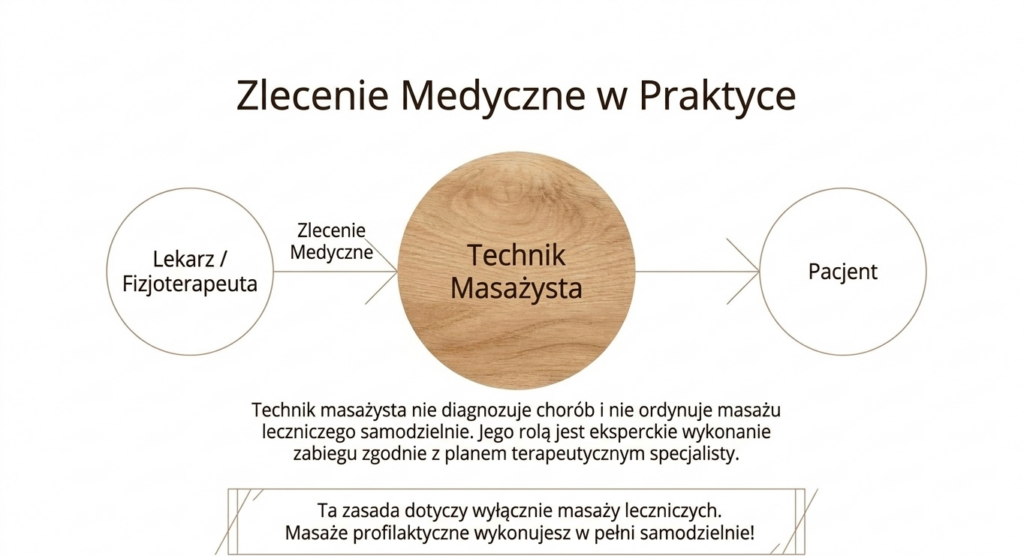
Uwaga! Przy masażu leczniczym trzeba pamiętać o przepisach regulujących wykonywanie zawodu technika masażysty. Obowiązujący wykaz czynności zawodowych wskazuje, że masaż leczniczy u pacjenta technik wykonuje na podstawie dokonanej oceny, na zlecenie lekarza i zgodnie z zaleceniami fizjoterapeuty. Dlatego określenia „masaż leczniczy” należy używać wtedy, gdy rzeczywiście wykonano takie świadczenie.
„Usługi masażu profilaktycznego – zgodnie z zestawieniem ../….”
Przepisy dotyczące zawodu technika masażysty przewidują również wykonywanie masażu osoby zdrowej w celu profilaktycznym i relaksacyjnym. W przeciwieństwie do masażu leczniczego u pacjenta, przy tej czynności wykaz nie wskazuje wymogu zlecenia lekarza i zaleceń fizjoterapeuty. Jeżeli jednak usługa ma korzystać ze zwolnienia z VAT właściwego dla usług opieki medycznej, musi rzeczywiście realizować cel objęty tym zwolnieniem, np. profilaktykę, zachowanie lub poprawę zdrowia.
„Usługi masażu o celu zdrowotnym – zgodnie z zestawieniem ../….”
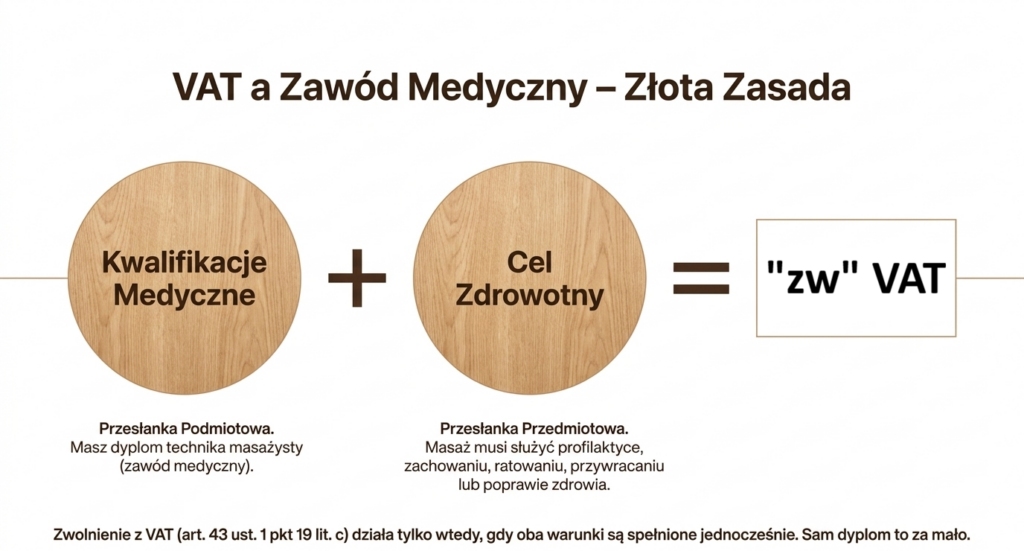
Takie określenie może służyć do zbiorczego rozliczenia z gabinetem usług, których sama nazwa nie przesądza jeszcze o ich charakterze. Może to dotyczyć np. masażu klasycznego, relaksacyjnego, sportowego, Kobido czy drenażu limfatycznego. Samo dopisanie na fakturze „o celu zdrowotnym” nie powoduje jednak, że usługa staje się zwolniona z VAT. Decyduje rzeczywisty cel konkretnego świadczenia oraz spełnienie pozostałych warunków zwolnienia.
Dobrze pokazuje to interpretacja Dyrektora KIS z 30 czerwca 2026 r., nr 0114-KDIP4-2.4012.303.2026.2.SKJ. Organ zaakceptował zwolnienie m.in. dla masażu klasycznego, określonych masaży relaksacyjnych, masażu leczniczego i sportowego, a także dla Kobido wykonywanego u osób zmagających się z bruksizmem czy drenażu limfatycznego wykonywanego przy obrzęku limfatycznym. W przypadku części tych samych zabiegów wykonywanych bez wykazanego celu zdrowotnego zwolnienia nie zaakceptowano.
W praktyce oznacza to, że nie nazwa handlowa masażu, lecz jego rzeczywisty cel ma kluczowe znaczenie dla oceny zwolnienia z VAT.
„Usługi masażu sportowego – zgodnie z zestawieniem ../….”
Masaż sportowy również nie powinien być kwalifikowany podatkowo wyłącznie na podstawie jego nazwy. W przywołanej interpretacji KIS został zaliczony do usług korzystających ze zwolnienia, ponieważ w przedstawionym stanie faktycznym jego rzeczywistym celem była poprawa stanu zdrowia pacjenta.
„Usługi stretchingu/mobility – zgodnie z zestawieniem ../….”
Stretching, mobility czy zajęcia ruchowe warto wykazywać oddzielnie od usług masażu, szczególnie jeżeli mają charakter rekreacyjny, treningowy lub niemedyczny. Nie należy automatycznie obejmować ich zwolnieniem właściwym dla usług opieki medycznej tylko dlatego, że wykonuje je technik masażysta.
Nie wpisuj danych o zdrowiu pacjenta na fakturze
Informacje pozwalające wykazać, dlaczego konkretne świadczenie miało taki charakter, powinny natomiast wynikać z odpowiedniej dokumentacji prowadzonej poza fakturą. Jeżeli w przyjętym modelu to gabinet jest podmiotem odpowiedzialnym za prowadzenie dokumentacji pacjenta, dokumentacja pozostaje po stronie gabinetu, a technik dokonuje w niej odpowiednich wpisów. Technik zachowuje natomiast dokumenty potrzebne do własnego rozliczenia B2B, np. umowę, miesięczne zestawienia wykonanych usług i wystawione faktury.
Kiedy masaż może być zwolniony z VAT?
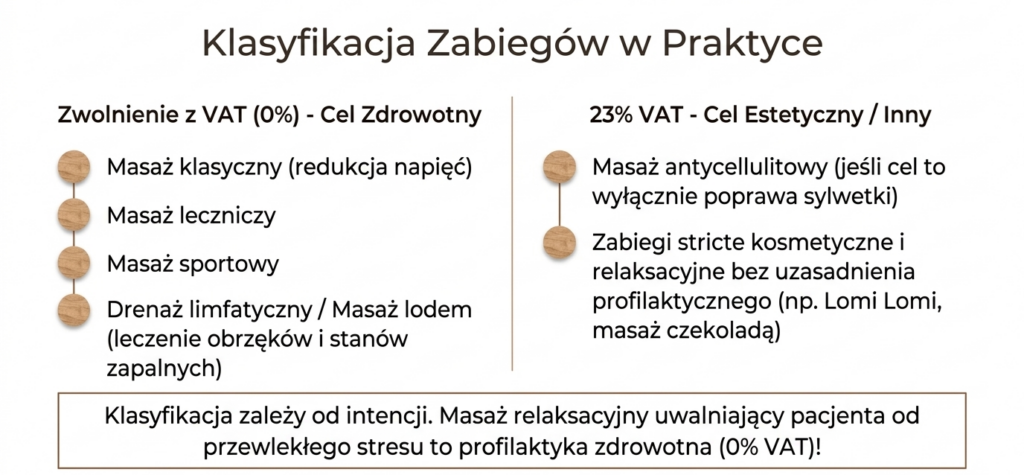
Samo wykonywanie masaży nie oznacza, że każda usługa jest automatycznie zwolniona z VAT. Przy zwolnieniu właściwym dla usług opieki medycznej znaczenie mają zarówno kwalifikacje technika, jak i rzeczywisty cel wykonywanej usługi. Technik musi posiadać kwalifikacje wymagane do wykonywania zawodu technika masażysty oraz wymagany wpis do Centralnego Rejestru Osób Uprawnionych do Wykonywania Zawodu Medycznego. Jeżeli dodatkowo konkretna usługa służy profilaktyce, zachowaniu, ratowaniu, przywracaniu lub poprawie zdrowia i spełnia pozostałe warunki ustawowe, może korzystać ze zwolnienia właściwego dla usług opieki medycznej. W praktyce księgowej rozdzielamy więc dwie podstawowe sytuacje:
- „zw” – art. 43 ust. 1 pkt 19 lit. c ustawy o VAT → odpowiednie kwalifikacje technika + rzeczywisty cel zdrowotny usługi
- „zw” – art. 113 ustawy o VAT → zwolnienie podmiotowe przedsiębiorcy, które może mieć zastosowanie również do usług niemedycznych, jeżeli przedsiębiorca spełnia warunki tego zwolnienia. W 2026 r. limit zwolnienia podmiotowego wynosi 240 000 zł. Przy rozpoczęciu działalności w trakcie roku limit ustala się proporcjonalnie. Trzeba również sprawdzić, czy przedsiębiorca nie wykonuje czynności wyłączających możliwość korzystania ze zwolnienia podmiotowego, wymienionych w art. 113 ust. 13 ustawy o VAT. Do limitu zwolnienia podmiotowego co do zasady nie wliczamy sprzedaży korzystającej ze zwolnienia medycznego z art. 43 ust. 1 pkt 19 lit. c, z uwzględnieniem zasad określonych w art. 113 ust. 2 ustawy.
A jeżeli technik wykonuje różne rodzaje usług?
To bardzo częsta sytuacja. W jednym miesiącu technik może wykonywać dla gabinetu zarówno świadczenia korzystające ze zwolnienia medycznego, jak i usługi wellness, rekreacyjne, zajęcia ruchowe czy usługi administracyjne. Jeżeli korzystają one z różnych podstaw zwolnienia, warto rozdzielić je na fakturze. Przykładowo:
1. Usługi masażu leczniczego – zgodnie z zestawieniem 09/2026
VAT: ZW
Podstawa: art. 43 ust. 1 pkt 19 lit. c ustawy o VAT
2. Usługi masażu profilaktycznego – zgodnie z zestawieniem 09/2026
VAT: ZW
Podstawa: art. 43 ust. 1 pkt 19 lit. c ustawy o VAT – jeżeli konkretne świadczenia spełniają warunki zwolnienia medycznego.
3. Usługi masażu relaksacyjnego/wellness – zgodnie z zestawieniem 09/2026
VAT: ZW
Podstawa: art. 113 ust. 1 ustawy o VAT – jeżeli dana usługa nie korzysta ze zwolnienia medycznego, ale technik korzysta ze zwolnienia podmiotowego.
4. Usługi administracyjne – 09/2026
VAT: ZW
Podstawa: art. 113 ust. 1 ustawy o VAT – jeżeli spełnione są warunki zwolnienia podmiotowego.
Dzięki temu z faktury jasno wynika, z jakiego powodu poszczególne usługi są zwolnione z VAT.
Najprostsza zasada dla księgowości
Przy współpracy technika masażysty z gabinetem warto zachować jeden spójny ciąg:
umowa B2B → kwalifikacje technika → rzeczywiście wykonana usługa → dokumentacja potwierdzająca jej charakter → miesięczne zestawienie usług → faktura B2B → właściwa podstawa VAT w KSeF
Faktura jest końcowym elementem tego procesu.
Nie zaczynamy więc od pytania: „Co wpisać na fakturze, żeby było ZW?” Najpierw ustalamy, kto wykonał usługę, jaka usługa została rzeczywiście wykonana i jaki był jej cel. Dopiero na tej podstawie ustalamy sposób rozliczenia VAT i prawidłowo opisujemy usługę na fakturze.
Sama nazwa pozycji na fakturze nie tworzy prawa do zwolnienia z VAT
Ważne: materiał ma charakter informacyjny i został przygotowany z perspektywy księgowej na podstawie przepisów oraz stanowisk organów podatkowych aktualnych na 2026 r. Nie stanowi indywidualnej porady podatkowej ani prawnej. W przypadku usług z pogranicza świadczeń medycznych, wellness i beauty sposób rozliczenia VAT może zależeć od kwalifikacji wykonawcy, rzeczywistego celu oraz sposobu wykonania konkretnej usługi.